 ИнвестДайджест
Мы используем cookie-файлы. Продолжая пользоваться сайтом, вы принимаете условия Пользовательского соглашенияСпециальный проект
Поделиться
11 октября, 18:35Эксперты «РГ» объяснили, почему банки резко сокращают лимиты по кредиткам
Клиенты крупнейших российских банков жалуются на кратное сокращение лимитов по уже одобренным кредиткам. Снижение сумм актуально и для только выдаваемых карт. Как рассказали "Российской газете" участники рынка, в последние месяцы меняется сама экономика продукта: удлиненный льготный период все чаще предоставляется за отдельную плату.
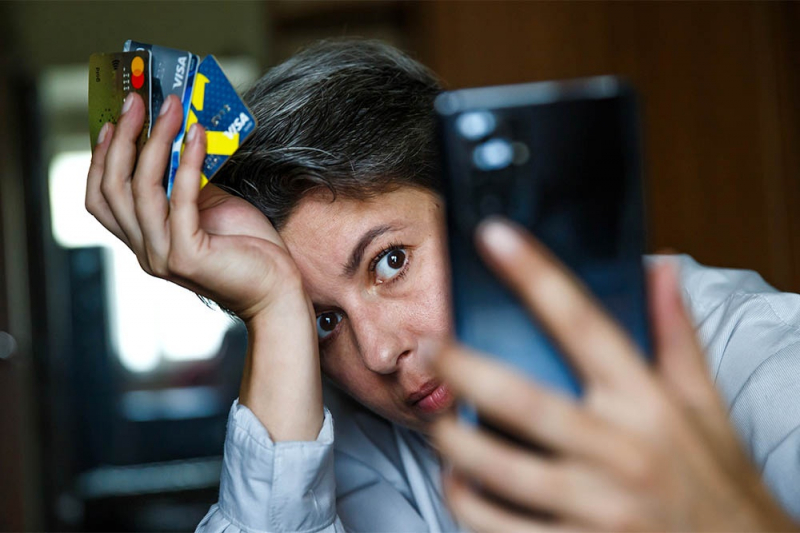
Некоторые банки стали предлагать увеличенный беспроцентный лимит за дополнительную плату, тем самым меняя логику всего продукта. / Александр Корольков
На кратное снижение лимита жалуются клиенты Газпромбанка, Альфа-Банка, Т-Банка и Сбербанка, следует из отзывов на финансовом маркетплейсе «Банки.ру».
Некоторые пользователи последнего говорят о нескольких предложенных им вариантах для сохранения доступной суммы для покупок. Для этого нужно согласовать условия нового договора, в котором либо льготный период снижается вдвое — со 120 до 60 дней, либо банк начинает брать комиссию 390 рублей в месяц при наличии задолженности.
Как отмечается в отзывах на финансовом маркетплейсе, есть случаи сокращения лимита со 150-300 тыс. до 1-10 тыс. рублей. Хотя никаких просрочек, по словам клиентов, не было, а кредитный рейтинг оставался высоким. Кого-то банки предупреждают заранее, но кто-то о сокращении узнает уже по факту.
Автоматическая система периодически пересматривает лимит на основе множества факторов: например, частоты покупок, дохода, просрочек, говорят в службе поддержки Т-Банка.
Как отметили в поддержке Газпромбанка, по договору лимит кредитования может быть изменен как в большую, так и в меньшую сторону на усмотрение банка. При этом снижение кредитного лимита не увеличивает задолженность по карте перед банком и сам порядок ее уплаты не меняется.
Снижение лимита заметно не только по уже одобренным картам, но и по новым. Как сообщил «РГ» директор по маркетингу Национального бюро кредитных историй (НБКИ) Алексей Волков, средний размер лимитов по выданным кредиткам сократился со 121 тыс. рублей в мае 2026 года до 105 тыс. рублей в сентябре 2026 года.
По словам управляющего директора рейтингового агентства «Эксперт РА» Юрия Беликова, банки начали «резать» лимиты по кредиткам с конца 2024 года. Сейчас этот процесс продолжается.
Тенденцию сокращения доступных сумм подтвердил «РГ» председатель совета директоров Первоуральскбанка Михаил Брюханов. Он объяснил, что большие «спящие» лимиты банки снижают в первую очередь. Под них тоже нужно держать дополнительный капитал, и обязательства по такому лимиту все равно необходимо учитывать при одобрении нового кредита.
То есть учитывается не только используемая часть, но и вся доступная сумма. Например, если лимит составляет 100 тыс. рублей, а клиент ежемесячно использует лишь 5-10 тыс. и своевременно исполняет обязательства, для расчета показателя все равно учитывается первая сумма.
«Банк России ограничил выдачу карт заемщикам с высокой долговой нагрузкой: при показателе выше 50% (то есть, если клиент тратит больше половины своего ежемесячного дохода на возврат долга. — Прим. «РГ») на них может приходиться не более 10% выдач, а при показателе долговой нагрузки (ПДН) выше 80% выдавать карты таким заемщикам нельзя совсем», — говорит Брюханов.
Если банк не следует этим правилам, он обязан сформировать резерв в размере 100% от выданной суммы — на случай просрочки и для обеспечения исполнения обязательств перед вкладчиками, добавила замруководителя проекта Народного фронта «За права заемщиков» Александра Пожарская.
В последние месяцы меняется экономика самого продукта, уточнила финансовый аналитик и макростратег медиахолдинга «Просто.» Гаянэ Замалеева.
Длительные беспроцентные периоды становятся менее выгодными банкам, особенно когда клиент полностью погашает задолженность до начисления процентов. Поэтому происходит постепенная монетизация длинных грейс-периодов: удлиненный льготный период все чаще предоставляется за отдельную плату.
Банки сокращают льготный период до минимальных 50-55 дней или вовсе отказываются от него, запуская продукты, по которым оплачивается комиссия за ежедневное использование лимитов, подтверждает руководитель направления по развитию потребительского кредитования и кредитных карт Инго Банка Дмитрий Долженко. Данные процессы находятся в правовом поле только в том случае, если такие изменения зафиксированы в кредитном договоре, уточнил эксперт.
Кроме того, банки стали исключать из беспроцентного периода оплаты по реквизитам и через Систему быстрых платежей (СБП), добавил директор направления «Банковские карты» «Банки.ру». Антон Сергунов.
Аппетит к риску со стороны кредиторов находится на довольно низком уровне в связи с жесткой денежно-кредитной политикой Банка России, объясняет Волков. В этих условиях банки вынуждены делать основной акцент на управлении качеством портфеля, что приводит к ограничению выдачи новых кредиток и средних лимитов по ним.
«На стороне банков это своего рода оптимизация, которая становится тем более целесообразной, чем хуже доступность ликвидности на рынке. Дело не только и не столько в стоимости фондирования банков. Просто в текущих макроэкономических реалиях новых денег на банковские балансы приходит все меньше, а размещать их приходится все более избирательно, учитывая системное повышение кредитного риска и осложнившееся управление чистой процентной маржой», — добавил Беликов.
Как говорит Сергунов, до 65% операций по картам проходит в льготный период. В это время банк практически не получает процентный доход, но продолжает фондировать задолженность клиента. Кроме того, в портфеле может возникать разрыв между стоимостью привлеченных средств и доходностью старых карт.
Настало, по словам Беликова, время ревизии и сокращения тех огромных лимитов, которые были открыты в период наивысшей кредитной активности в 2021-2024 годы. Раньше для банков было нормой предлагать клиентам кредитки практически в автоматическом режиме в дополнение к зарплатному счету и с лимитом, который в несколько раз превосходит месячный доход клиента. При этом эксперт отмечает, что сокращение грейс-периодов — история не массовая.
При снижении лимита нужно запросить у банка разъяснения и документы, подтверждающие изменение условий, рассмотреть альтернативные финансовые продукты или возможность пересмотра действующего договора, советует Пожарская.
«Если есть основания полагать, что банк нарушил договор или требования законодательства, следует обратиться в Банк России или иной компетентный орган», — добавила эксперт.
Замалеева уточнила, что снижение доступного лимита не дает банку права потребовать немедленного возврата всей задолженности. Но в текущих рыночных условиях рассчитывать на кредитную карту как на гарантированный источник ликвидности, как полагает аналитик, уже не стоит.
БанкиКредитыкартыРоссийские банковские картыМнения
Поделиться
МненияЭксперт оценил возможность возврата инвесторов к более рискованным активам
- Интерес молодежи к инвестициям продолжает расти
- Соцфонд рассказал, кому ждать уведомления о будущей пенсии
- Что будет с курсом доллара на предстоящей неделе? Мнение аналитика «РГ»
- В Ассоциации цифровых платформ оценили меры поддержки для селлеров
- Эксперт Марданов рассказал, как защитить себя и близких от мошенников
- Эксперт Суверов рассказал, ждать ли доллар по 90
- Новости
Главные события в сфере финансов, страхования и инвестиций, только свежая и актуальная информация
Читать
- Тренды
Последние тенденции в отрасли: новые веяния, устоявшиеся явления и набирающие обороты тренды
Читать
- Продукты
Обзоры технологических решений, страховых полисов, займов, кредитных карт и других финансовых продуктов. Секреты успешного выбора и оптимальные варианты для инвестирования
Читать
- Мнения
Прогнозы экспертов, аналитиков и стратегов о развитии финансовой отрасли и влиянии мировых событий на экономическую стабильность
Читать
- Ликбез
Все, что вы должны знать о финансах: от базовых понятий до сложных инвестиционных стратегий, чтобы не попасть впросак
Читать
Получайте свежие новости в сфере инвестиций в нашем телеграм-канале >>