 ИнвестДайджест
Мы используем cookie-файлы. Продолжая пользоваться сайтом, вы принимаете условия Пользовательского соглашения
- Свежий номер
- РГ-Неделя
- Родина
- Приложения
- Союз
- Новости
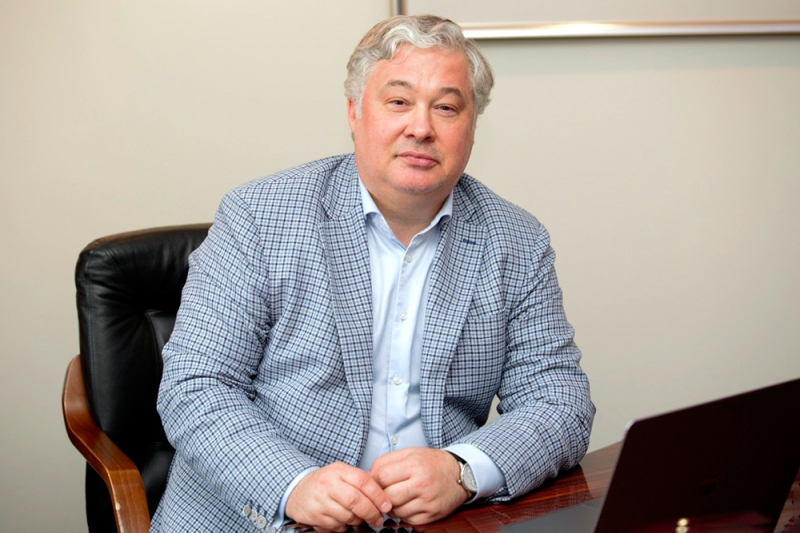
Подписка на изданиеВластьСВОЭкономикаВ регионахВ миреПроисшествияОбществоСпортКультураОбразованиеНаукаГид-паркДокументыЮрконсультацияМедиаМненияСпецпроекты27.05.2026 07:00ЭкономикаРешение за человеком: где в страховании заканчивается полезная автоматизация и начинается угрозаЕвгения МамоноваИскусственный интеллект прочно вошел практически во все сферы нашей жизни. Не стало исключением и страхование. Алгоритмам под силу работа с документами, расчет тарифов и клиентская поддержка. Однако вместе с очевидной пользой появляются и риски. О том, кто несет ответственность за ошибки алгоритмов, где ИИ реально помогает, а где несет угрозы и не приведет ли автоматизация к дискриминации клиентов, рассказал в интервью «РГ» генеральный директор страховой компании «Энергогарант» Александр Давыденко.
Александр Сергеевич, как Вы думаете, где проходит граница между полезной автоматизацией и опасной передачей решений алгоритму?
Александр Давыденко: ИИ должен помогать специалисту принимать более точные и быстрые решения, но не подменять собой ответственность компании. В страховании есть процессы, где автоматизация действительно эффективна. В частности, это первичная обработка данных, выявление аномалий, скоринг, поддержка урегулирования убытков. Но в чувствительных вопросах, таких как отказ в выплате, спорный убыток, индивидуальная оценка клиента, финальное решение должно оставаться за человеком. Граница проходит там, где алгоритм начинает не помогать, а фактически самостоятельно определять судьбу клиента.
Есть ли риск «слепого доверия» к ИИ и потери понимания того, как принимаются решения внутри моделей?
Александр Давыденко: Такой риск есть, и он один из самых серьезных. Опасность не в самом ИИ, а в том, что компания может начать воспринимать его выводы как абсолютную истину. Для страхового бизнеса это недопустимо. Если мы не можем объяснить, почему модель пришла к тому или иному выводу, значит, такое решение нельзя использовать без дополнительной проверки. ИИ должен быть прозрачным, проверяемым и встроенным в систему контроля.
Может ли ИИ привести к алгоритмической дискриминации клиентов?
Александр Давыденко: Да, такой риск нельзя исключать. Алгоритм обучается на данных, а данные могут содержать исторические перекосы. В результате модель может незаметно начать хуже оценивать определенные группы клиентов — по возрасту, региону, поведению или другим косвенным признакам. Поэтому задача страховщика — не просто внедрить ИИ, а регулярно проверять, не приводит ли он к несправедливым решениям. Технология не должна подрывать принцип доступности и справедливости страхования.
Насколько серьезной угрозой для отрасли стали дипфейк-документы, поддельные голоса и AI-мошенничество?
Александр Давыденко: Это становится все более серьезным вызовом. ИИ делает мошеннические схемы дешевле, быстрее и убедительнее. Подделать изображение, документ, голос или цифровой след становится проще. Для страховой отрасли это означает, что классические методы проверки уже недостаточны. Антифрод-системы должны развиваться так же быстро, как и инструменты мошенников. По сути, рынок входит в новую технологическую гонку между защитой и обманом.
Если ИИ ошибся при расчете тарифа или неправомерно отказал клиенту, кто будет нести ответственность?
Александр Давыденко: Ответственность должна оставаться на страховой компании. Клиент заключает договор не с алгоритмом и не с разработчиком, а со страховщиком. Поэтому компания обязана отвечать за технологии, которые она внедряет: за качество данных, настройку моделей, контроль решений и исправление ошибок. Нельзя сказать клиенту: «Это решила система». Для клиента важно, чтобы решение было справедливым, понятным и пересматриваемым.
Может ли ИИ привести к массовому сокращению профессий в страховании?
Александр Давыденко: Скорее речь идет не о массовом исчезновении профессий, а об их трансформации. ИИ действительно заберет часть рутинных операций: обработку документов, первичную аналитику, типовые проверки. Но одновременно возрастет спрос на специалистов по данным, риск-менеджменту, кибербезопасности, контролю AI-моделей, клиентскому опыту. В страховании человеческая экспертиза останется критически важной, особенно там, где есть спор, нестандартная ситуация или репутационный риск.
Нужен ли отдельный контроль за ИИ в страховании?
Александр Давыденко: Определенные правила необходимы. Страхование — часть финансового рынка, а значит, здесь особенно важны доверие, устойчивость и защита клиента. При этом регулирование не должно блокировать инновации. На мой взгляд, нужен риск-ориентированный подход: чем сильнее ИИ влияет на права клиента, тариф, выплату или отказ, тем выше должны быть требования к прозрачности, аудиту и ответственности. Саморегулирования здесь недостаточно.
Где проходит граница между персонализацией страхования и вторжением в частную жизнь?
Александр Давыденко: Граница проходит там, где клиент перестает понимать, какие данные о нем используются и зачем. Персонализация может быть полезной: она позволяет точнее оценивать риск и предлагать более подходящие продукты. Но если человек чувствует, что за ним наблюдают или его слишком глубоко «просчитывают», то это разрушает доверие. Страховщик должен использовать данные законно, прозрачно и только в объеме, необходимом для страховой услуги.
Нет ли риска, что клиент перестанет понимать, почему ему назначили тариф или отказали в выплате?
Александр Давыденко: Такой риск действительно есть. Чем сложнее становятся алгоритмы, тем важнее объяснимость решений. Клиент имеет право понимать логику ключевых решений страховщика: почему изменился тариф, почему запросили дополнительные документы, почему принято решение по выплате. Если компания не может объяснить решение, она рискует потерять доверие. А доверие в страховании — это не дополнение к продукту, а его основа.
В ближайшие годы ИИ станет конкурентным преимуществом компаний или источником рисков?
Александр Давыденко: Вероятнее всего, пройдут оба процесса одновременно. Для компаний, которые умеют управлять данными, контролировать модели и сохранять человеческую ответственность, ИИ станет серьезным конкурентным преимуществом. Он позволит быстрее обслуживать клиентов, точнее оценивать риски и эффективнее бороться с мошенничеством. Но для тех, кто будет внедрять ИИ без контроля, прозрачности и риск-менеджмента, технология может стать источником серьезных проблем — от ошибок в решениях до потери доверия клиентов.
Страхование
Получайте свежие новости в сфере инвестиций в нашем телеграм-канале >>